

Uruguay acelera su segunda transición energética: el transporte eléctrico gana escala
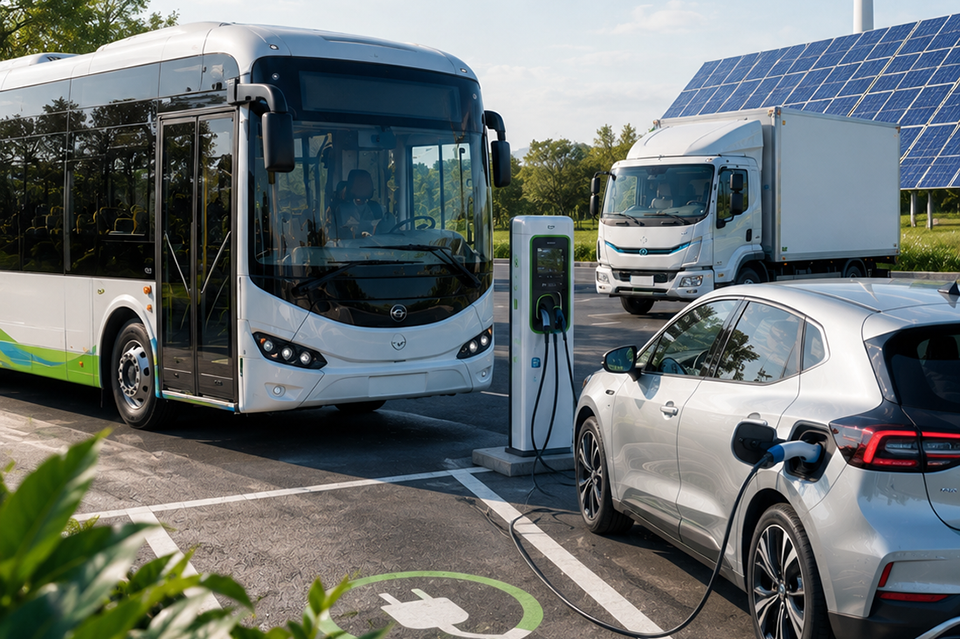
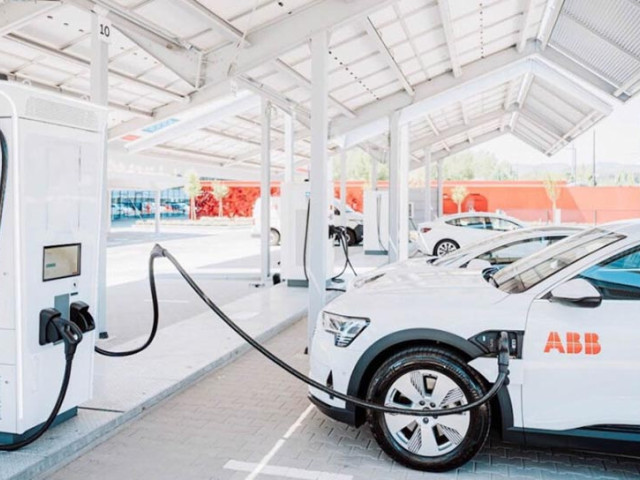
La movilidad eléctrica dejó de ser una promesa para convertirse en una transformación concreta del transporte. En Uruguay, el cambio comienza a sentirse con fuerza en el transporte público, en las flotas corporativas, en utilitarios de reparto y en el crecimiento sostenido de la infraestructura de carga.
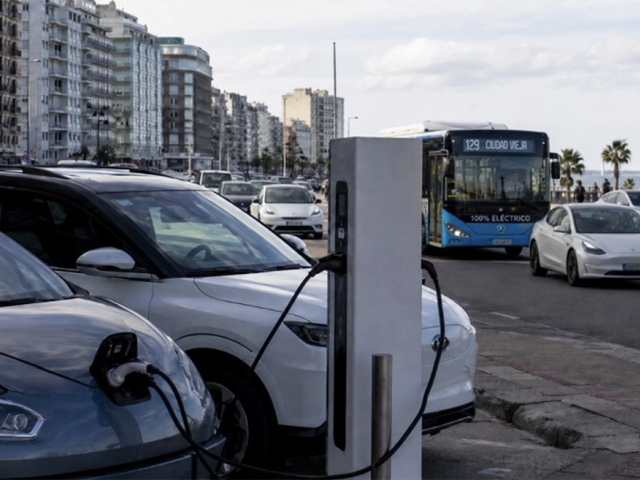
El dato más relevante es que Uruguay alcanzó en abril de 2026 los 279 ómnibus eléctricos en circulación, dentro de una flota urbana de 1.750 unidades, lo que representa casi el 16% del transporte público urbano. En 2025 se habían incorporado 158 nuevos ómnibus eléctricos y el objetivo oficial es llegar al 50% de la flota eléctrica en 2030.
Este avance coloca al país en una posición destacada en América Latina. No se trata solamente de sustituir motores diésel por baterías: la electrificación implica una nueva forma de gestionar energía, mantenimiento, costos operativos, infraestructura, planificación de rutas y experiencia de los usuarios.
Un mercado que crece más rápido de lo previsto
La expansión también se observa en los vehículos livianos y utilitarios. Según datos divulgados en Uruguay, en 2025 se comercializaron 14.441 vehículos eléctricos, de los cuales 11.381 fueron cero kilómetro, y se estima que el parque eléctrico nacional ronda las 25.000 unidades.
El crecimiento se apoya en varios factores: menores costos de uso, más modelos disponibles, beneficios fiscales, tarifas de carga más competitivas y una red pública que ya permite circular por buena parte del país. El MIEM también impulsa programas específicos como Subite Pasajeros, para taxis, remises y plataformas, y Subite Cargo, orientado a vehículos eléctricos de carga para empresas y organizaciones.
Infraestructura: el punto clave de la próxima etapa
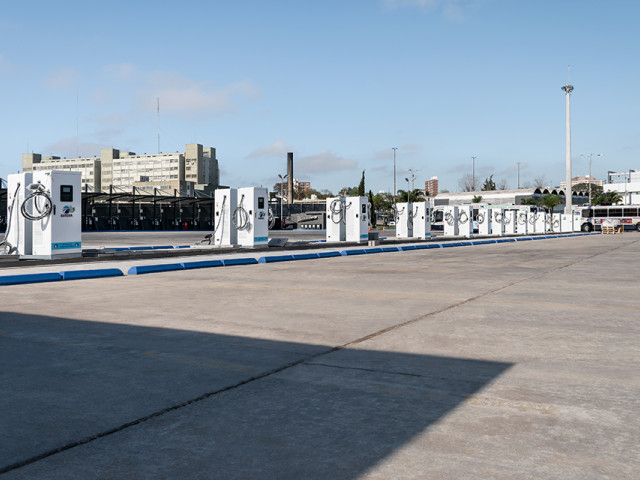
La red de carga es uno de los pilares del proceso. UTE informa una red pública de más de 300 puntos de carga en todo el país, con conectores de corriente alterna y continua, incluyendo Tipo 2 y CCS2.
Además, datos publicados en 2026 señalan que Uruguay cuenta con 587 cargadores instalados, de los cuales unos 150 pertenecen a privados, y que UTE prevé sumar 300 nuevos cargadores durante 2026.
El uso de esa infraestructura también crece: la red de cargadores de UTE registró un aumento anual de 104% en sesiones de carga y casi 130% en consumo de energía, alcanzando unas 970.000 sesiones anuales, equivalentes a 2.658 cargas por día.
El mundo: autos, buses y camiones se electrifican a distinta velocidad
A escala global, la electrificación avanza, pero no de forma pareja. La Agencia Internacional de Energía informó que en 2025 los camiones eléctricos superaron las 400.000 unidades vendidas en el mundo, duplicando el registro del año anterior, y alcanzaron el 9% de las ventas globales de camiones.
En autos, Europa vendió 4,2 millones de vehículos eléctricos en 2025, equivalentes al 28% de las ventas de autos nuevos, mientras que en la Unión Europea la participación fue cercana al 27%.
BloombergNEF proyecta que buses, motos y triciclos eléctricos ya son los segmentos más adelantados, acercándose al 50% de participación global, mientras que vans, camiones y autos de pasajeros podrían superar el 50% de las ventas mundiales hacia 2035.
Carga eléctrica: una oportunidad logística
Para el transporte de carga, la electrificación todavía enfrenta desafíos: autonomía, peso de baterías, disponibilidad de cargadores rápidos, costo inicial y planificación de rutas. Pero también ofrece ventajas claras para determinados usos.
Los mejores casos de aplicación aparecen en distribución urbana, última milla, reparto regional, logística de temperatura controlada, operaciones portuarias, transporte interno de plantas industriales y flotas con recorridos repetitivos. Allí el vehículo vuelve a una base, puede cargar durante la noche y permite prever con precisión costos, tiempos y mantenimiento.
Entre los beneficios logísticos más importantes se destacan:
*Menor costo energético por kilómetro, especialmente cuando la carga se realiza en horarios valle.
*Menor mantenimiento, al tener menos piezas móviles, sin cambios de aceite, filtros ni sistemas complejos de escape.
*Operación más silenciosa, ideal para reparto nocturno, zonas urbanas y áreas sensibles.
*Reducción de emisiones locales, clave para centros urbanos, terminales, puertos, zonas logísticas y depósitos cerrados.
*Mayor previsibilidad operativa, porque el consumo puede medirse con precisión y cruzarse con software de gestión de flotas.
Nuevas tecnologías: baterías, software y carga rápida
La evolución tecnológica está acelerando la adopción. Las baterías LFP ganan terreno por su menor costo, vida útil y seguridad. Los sistemas de gestión térmica mejoran la autonomía en diferentes condiciones climáticas. La telemetría permite controlar consumo, estado de batería, hábitos de conducción y mantenimiento predictivo.
En el mundo también aparecen soluciones para el transporte pesado, como el intercambio de baterías. En Europa, CATL y Octopus Energy anunciaron un proyecto para desarrollar hubs de intercambio de baterías para camiones eléctricos, con módulos de hasta 1.000 kWh y una red proyectada de más de 30 centros hacia 2035.
Otra tendencia es la carga ultrarrápida. BYD anunció planes para instalar miles de estaciones de carga en Europa con tecnología de hasta 1.500 kW, pensada para reducir drásticamente los tiempos de recarga en viajes de larga distancia.
Uruguay: condiciones favorables, pero con nuevos desafíos
Uruguay tiene una ventaja estructural: una matriz eléctrica con alta participación renovable. Eso permite que la electrificación del transporte tenga un impacto ambiental mayor que en países donde la electricidad depende más del carbón o del petróleo.
El transporte sigue siendo uno de los sectores más relevantes en el consumo de derivados del petróleo. El MIEM señaló que representa alrededor del 60% del consumo de derivados del petróleo del país y cerca del 30% de las emisiones de CO₂.
Por eso, la movilidad eléctrica aparece como la “segunda transición energética” de Uruguay: después de transformar la generación eléctrica, el desafío ahora es transformar el consumo energético del transporte.
Lo que viene
La próxima etapa no dependerá solo de vender más vehículos eléctricos. Dependerá de integrar infraestructura, financiamiento, datos, regulación y planificación logística.
En pasajeros, el gran salto será ampliar la electrificación del transporte urbano y suburbano. En carga, el avance llegará primero por flotas de reparto y vehículos utilitarios, para luego escalar hacia camiones medianos y pesados a medida que bajen los costos de baterías y aumente la red de carga rápida.
Uruguay ya comenzó el camino. El desafío ahora es convertir la electrificación en una ventaja competitiva para el transporte, la logística y la economía nacional.
América Latina: la región donde el bus eléctrico ya dejó de ser experimental
América Latina se está convirtiendo en uno de los laboratorios más interesantes del mundo para la electrificación del transporte público. Aunque la adopción de autos eléctricos todavía es más lenta que en China o Europa, la región tiene una particularidad: el gran protagonista no es el automóvil particular, sino el ómnibus urbano.
Según el ICCT, la flota de buses eléctricos de América Latina y el Caribe llegó en 2025 a 9.115 unidades, con un crecimiento del 40% frente al año anterior. En 2024 la región había cerrado con 6.055 buses eléctricos, por lo que el salto reciente confirma una aceleración clara.
El liderazgo regional está concentrado en pocos países. Chile representa aproximadamente el 47% de la flota regional, seguido por Colombia con 17%, Brasil con 16% y México con 12%. El resto de América Latina suma apenas el 8%, lo que muestra una oportunidad enorme para países como Uruguay, Argentina, Perú, Paraguay y Centroamérica.
Chile: el gran referente regional
Chile es hoy el principal caso latinoamericano. Santiago se consolidó como una de las ciudades con mayor cantidad de buses eléctricos fuera de China, con una flota que supera las 2.500 unidades y planes para seguir creciendo. El modelo chileno combina licitaciones públicas, planificación de electroterminales, contratos de operación y financiamiento estructurado.
La experiencia chilena demuestra que la electrificación del transporte público no depende solo de comprar unidades: exige rediseñar depósitos, turnos, carga nocturna, mantenimiento, capacitación de conductores y contratos de energía.
Colombia: Bogotá como ejemplo de escala
Colombia también aparece entre los líderes. Bogotá ya cuenta con más de 1.400 buses eléctricos y mantiene una política de expansión hacia una flota de transporte masivo cada vez más limpia. Además, la legislación colombiana exige que el transporte masivo avance hacia una flota 100% eléctrica en 2035, con metas intermedias.
La experiencia colombiana es importante para Uruguay porque muestra que los buses eléctricos no son solo una solución ambiental, sino también una herramienta para mejorar calidad de servicio: menor ruido, accesibilidad, cámaras, puertos USB, información al pasajero y sistemas de monitoreo.
Brasil: el gigante que empieza a acelerar
Brasil está entrando en una etapa de escala. São Paulo ya venía incorporando unidades eléctricas y en 2026 presentó una expansión importante de 500 nuevos buses eléctricos, además de anunciar que dejará de comprar buses exclusivamente diésel.
El BID informó que São Paulo ya contaba con 527 vehículos eléctricos y una meta de incorporar 2.200 buses limpios, con apoyo financiero internacional.
Brasil también es clave por otro motivo: tiene industria local, proveedores de carrocerías, fabricantes, autopartistas y bancos de desarrollo como BNDES. Eso puede transformar la electrificación en una política industrial, no solamente en una política ambiental.
México: electrificación con foco metropolitano y logístico
México combina transporte público eléctrico con una oportunidad creciente en logística. Por su cercanía con Estados Unidos y el peso de sus corredores industriales, el país empieza a aparecer en proyectos de carga eléctrica pesada, especialmente en rutas binacionales y de distribución urbana.
La electrificación del transporte de carga en América Latina todavía está en una fase inicial, pero México puede ser uno de los primeros mercados en escalar por su integración con cadenas de suministro norteamericanas.
Autos eléctricos: América Latina empieza a despegar
En vehículos livianos, la región viene desde una base baja, pero el crecimiento es fuerte. La Agencia Internacional de Energía informó que las ventas de autos eléctricos en los principales mercados latinoamericanos superaron las 350.000 unidades en 2025, un aumento del 75% frente a 2024. Más del 75% del crecimiento regional provino de Brasil y México.
Un dato relevante es que en América Latina los híbridos enchufables tienen un peso mayor que en otros mercados: representaron cerca del 50% de las ventas regionales de autos eléctricos en 2025. Esto muestra una transición gradual, donde muchos consumidores y empresas optan por tecnologías intermedias antes de pasar a flotas 100% eléctricas.
Camiones eléctricos: la próxima frontera
En carga, América Latina todavía está lejos del volumen de buses eléctricos. La adopción se concentra en pilotos, flotas urbanas, reparto, operaciones portuarias, minería, bebidas, retail y logística de última milla.
Brasil muestra los primeros datos de mercado: en 2025 se vendieron más de 21.000 camiones livianos y medianos, de los cuales 366 fueron cero emisiones, una participación de 1,7%. Aunque el porcentaje todavía es bajo, marca el comienzo de un segmento que crecerá a medida que mejoren autonomía, precio y carga rápida.
La tendencia más fuerte no será inicialmente el camión eléctrico de larga distancia, sino el camión urbano y regional. Allí los recorridos son más previsibles, las unidades vuelven a base, la carga puede organizarse durante la noche y el costo energético por kilómetro puede ser más competitivo.